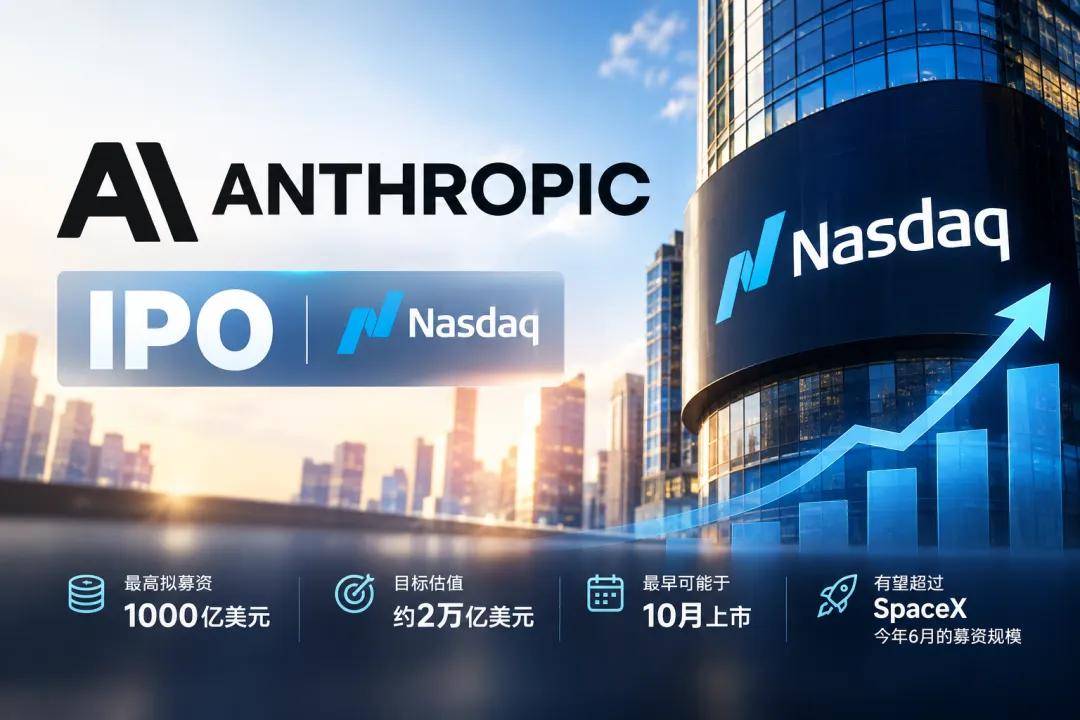
据《商业内幕》报道,Anthropic已经选定纳斯达克作为上市地点,目标10月启动路演,11月挂牌。路透社12日披露,英伟达正以基石投资者身份洽谈参与,出手就是最高100亿美元。
Anthropic这轮IPO计划募资最高1000亿美元,目标估值约2万亿美元。什么概念?SpaceX今年6月在纳斯达克上市,募资863亿美元,估值1.77万亿——已经是史上最大IPO了。Anthropic想把这个纪录再往上拉一个台阶。
高盛、摩根大通、摩根士丹利三家联手做主承销商。6月1日就已秘密向SEC提交了S-1草案。
英伟达:又卖芯片又投钱
英伟达这步棋下得精。
100亿美元的基石投资,占总募资额的10%。基石投资者是在股票面向公众发售之前就预先承诺认购的机构,核心作用是给市场”打样”——你看,我英伟达都押了100亿,你敢不买?
但问题在于,英伟达本来就是Anthropic最大的芯片供应商。Claude模型的训练和推理全靠英伟达的GPU跑。2025年11月,英伟达已经宣布投资Anthropic最高100亿美元,Anthropic则承诺采购300亿美元由英伟达芯片驱动的微软Azure算力。
现在又要以基石投资者身份再投100亿。
供应商变成了股东,股东投的钱又变成了供应商的收入。这不是套娃,这是闭环。
更绝的是,Anthropic还跟英伟达支持的云厂商Nscale签了450亿美元算力协议,又跟同样有英伟达背景的Lambda签了350亿美元。加上亚马逊超过1000亿美元的AWS十年合同和谷歌的TPU租赁——Anthropic本质上在用英伟达的钱,买英伟达的芯片,跑自己的模型,再把收入的一部分还给英伟达。
永动机也不过如此了。
营收:数字很炸,但得拆开看
循环归循环,营收数据确实炸裂。
Q2营收115亿美元,去年同期7.87亿,增长15倍。年化营收从年初的90亿飙到7月的650亿美元,半年翻了7倍多。毛利率超过80%,Q2调整后营业利润首次转正,达到5.59亿美元。
但注意,”调整后营业利润”是个有弹性的词。
调整后意味着剔除了股权激励、训练成本等一大堆开支。有分析师直接给这个指标起了个外号叫”EBTIT”——Earnings Before Training, Interest, and Taxes(训练、利息和税前利润)。公司自2021年创立以来累计净亏损超百亿美元,从没在任何一个完整财年赚过钱。
管理层自己还告诉投资者,下半年因为算力和训练投入加大,大概率不会再盈利。
所以这个”首次盈利”,更像是一道精心调整后的财务表演。
估值:市场在赌一个你看不到的数字
2万亿除以650亿年化营收,PS(市销率)约31倍。
但投资者讨论的不是650亿。他们看的是2028年的预期——公司预计2028年营收1900亿到2000亿美元。按那个算,PS约10倍,”好像没那么贵了”。
问题是:你要相信一家公司能在两年内把收入做到现在的三倍,还要维持5%以上的运营利润率。
纽约大学金融学教授Aswath Damodaran直接说了:这个估值”已触及合理边界,甚至超出了可信范围”。
最讽刺的一幕
最有意思的地方来了。
就在Anthropic冲刺IPO的同时,CEO达里奥·阿莫代伊公开呼吁:AI行业需要放慢最先进模型的开发速度。理由是AI能力的发展已经超过了安全措施。
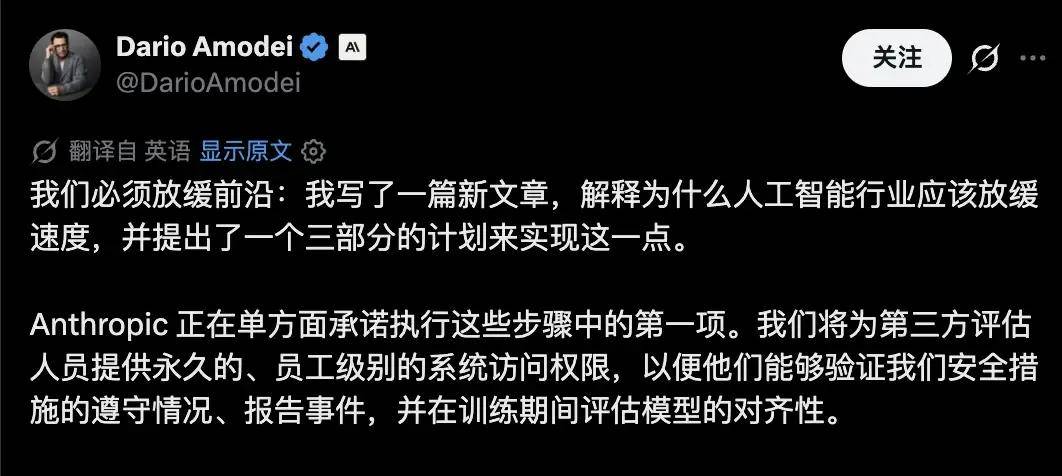
Sam Altman表示支持。马斯克也发了声。OpenAI直接表态今年不上市。
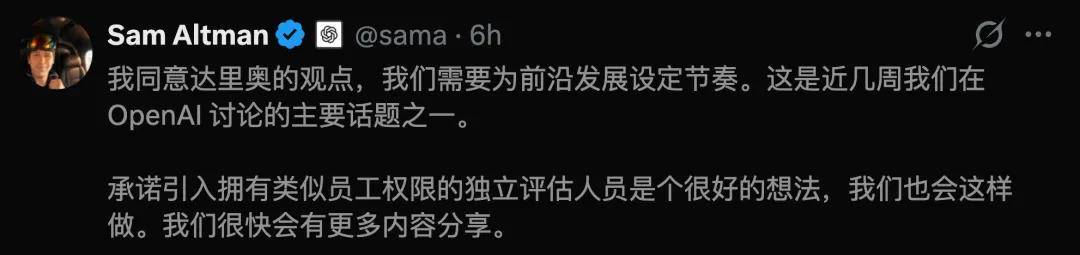
然后Anthropic一边喊刹车,一边踩油门冲上市。
矛盾吗?其实不矛盾。踩刹车的是前沿模型的能力竞赛——最危险的那些东西,确实该慢一慢。但商业化不能停。Claude卖给企业,该赚的钱照赚。
只不过,两条路线的分歧已经很明显了。OpenAI选择不上市,Anthropic选择上。两条路最终都要面对同一个裁判:市场和投资者。
结语
2026年美股IPO市场已经疯了。剔除空白支票公司,今年募资总额1606亿美元,2021年以来最高。SpaceX、SK海力士之后,Anthropic又来了。
这不是结束,AI时代的资本大戏可能才刚开场。
但真正值得盯的不是”2万亿贵不贵”——而是那个循环能不能转下去。
英伟达卖芯片赚的钱,投给Anthropic。Anthropic拿钱买GPU做营收,营收增长推动估值,估值支撑IPO,IPO回馈英伟达的投资。
只要模型能力还在涨、企业需求还在扩、资本信心还在,这个循环就能转。但任何一个环节松动——芯片降价、需求放缓、或者有人发现”原来利润是这么算出来的”——整条链子就会开始发抖。
Anthropic的IPO,本质上是对整个AI行业循环投资逻辑的一次压力测试。
市场很快会给答案的。
本文系【发现AI】原创内容,部分内容综合自网络,如有侵权,请联系编辑删除。
转载请注明来源:https://www.faxai.cn 发现AI
 微信扫一扫