国庆假期刚过,AI行业就上演了一出荒诞剧。
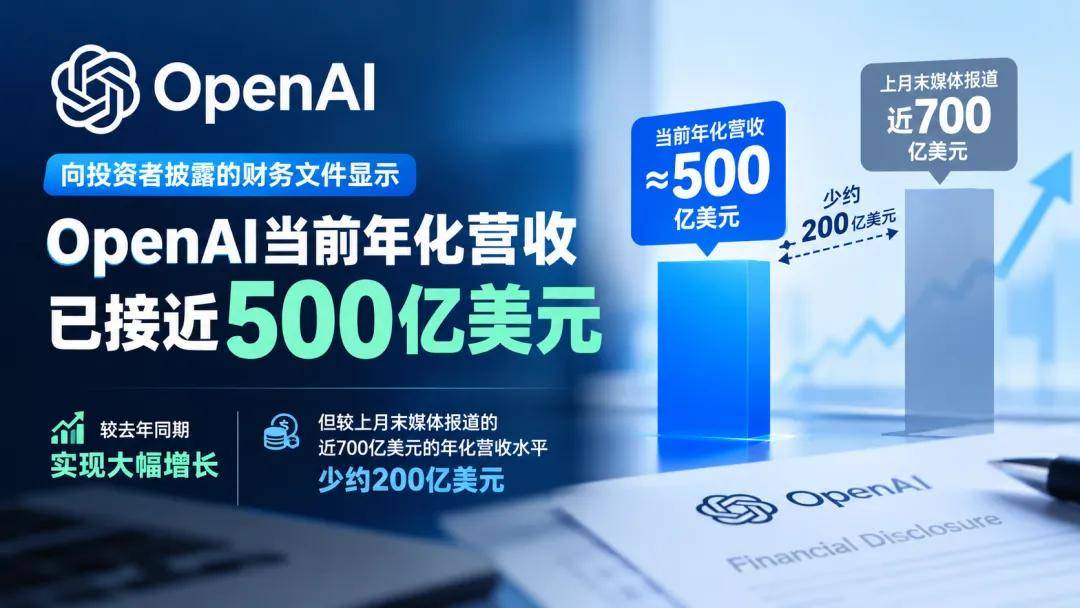
10月8日,英国《金融时报》扔出一条消息:OpenAI向投资者披露,截至9月底,公司年化营收接近500亿美元。
而就在十天前,9月底DevDay期间,满世界的标题还写着”OpenAI年化营收逼近700亿美元”。
200亿美元,折合人民币1400多亿,说没就没。
市场当场炸了。当天纳斯达克跌1.25%,创8月中旬以来最大单日跌幅;费城半导体指数跌3.4%;英伟达跌近3%,市值一夜蒸发超万亿人民币;甲骨文跌5.48%,英特尔跌5.34%,博通跌4.35%。第二天A股开盘,存储芯片、光通信板块集体跳水。持有OpenAI 13%股份的软银,东京股价一度暴跌7.3%——孙正义前后往OpenAI砸了646亿美元,这下资产负债表跟着抖。
所有人都在问:OpenAI的业务崩了?
答案有点出乎意料:没有。这200亿,是一笔根本不存在的钱。
500亿和700亿,差在一个会计魔术上
要搞懂这事,得先认识两个会计术语:总额法和净额法。
你通过亚马逊AWS、谷歌云买模型服务,付给云厂商100块,云厂商抽成30块,真正到模型公司手里70块。这70块怎么记账?
Anthropic用的是总额法:客户付的100块全额计入营收,云厂商拿走的30块记作成本。
OpenAI用的是净额法:只把自己真正到手的70块算作营收。
同一笔生意,两家都符合美国会计准则,但报表上的营收数字,一个是100,一个是70。
那700亿这个数字是哪来的?据财联社和观察者网援引知情人士的说法,不是OpenAI官方给的,是OpenAI自己的投资者算出来的——他们为了把OpenAI和Anthropic”摆在一起公平对比”,手动把OpenAI的数字按总额法还原了一遍,再结合”三季度增长70%”一路推算,得出了700亿,然后这个数字被媒体广泛报道,最后被市场当成了事实。
换句话说:OpenAI老老实实报了500亿,它的股东嫌这个数不够看,帮它吹到了700亿。等真账本一亮相,挨打的是OpenAI。
最魔幻的是,真实的增长一点没塌
如果500亿这个数字本身很差,跌也就跌了。问题是,增长故事完好无损。
OpenAI投资者材料显示,三季度整体营收增速77%,企业级业务增速107%。消费业务三季度一个季度的新增收入,超过了2025年全年的增量。
去年同期它的年化营收才200亿出头,一年时间翻了一倍多。这个增速放在任何行业都是怪兽级的。
那市场到底在怕什么?
怕的是估值锚松动了。今年3月那轮创纪录的1220亿美元融资,对应OpenAI估值8520亿。按500亿营收算,市销率17倍;按700亿算,只有12倍——后者看着”安全”得多。现在200亿一减,证明估值合理的门槛瞬间抬高。
而更要命的问题藏在整个产业链的逻辑里:英伟达、甲骨文、CoreWeave们的股价,赌的是”未来AI算力需求无限大”。如果连OpenAI的营收都比想象中少200亿,那已经开工的数千亿美金数据中心,将来谁来买单?
据东方财富转载的分析,OpenAI一季度营收57亿美元的同时烧掉现金37亿,调整后经营利润率约为-122%——每赚1美元,亏1.22美元。增长很快,烧钱更快。
结语:AI公司的”成绩单”,该有人管管了
这件事真正值得记住的,不是K线,而是一个很多人第一次意识到的事实:
ARR(年化营收)这个被全行业奉若神明的指标,其实没有警察。
它的算法简单粗暴:拿最近一个月的收入乘以12。没有审计要求,SEC没有统一定义,统计窗口缩短几周、口径换一种,同一家公司的”年化营收”就能天差地别。斯坦福教授Eesley对彭博社说得直白:创业世界本来就是蛮荒西部,除了风投自己做尽调,没有任何人在替这些数字把关。
Anthropic靠总额法,7月底ARR做到650亿,撑起2万亿目标估值(约31倍市销率);OpenAI靠净额法,数字天然吃亏。当两家都在冲刺上市,这场”谁的营收更大”的竞赛,比的早已不只是业务,还有谁更会选对自己有利的算账方式。
积极的一面是:市场用一场暴跌给全行业上了一课。以后再看到任何AI公司的年化营收,先问一句——
这钱,算没算云渠道的分成?是官方口径,还是投资者帮着”还原”的?
随着OpenAI、Anthropic们陆续走向公开市场,统一、透明、可审计的披露规则迟早会来。在那之前,能在喧嚣数字里保持清醒的人,才不会为别人吹起来的泡沫埋单。
OpenAI这次没造假,却挨了最狠的打。但换个角度看——
一个愿意把真账本亮出来的公司,总比一群帮忙注水的股东,值得信任得多。
本文系【发现AI】原创内容,部分内容综合自网络,如有侵权,请联系编辑删除。
转载请注明来源:https://www.faxai.cn 发现AI
 微信扫一扫