先看一个反常的融资过程。
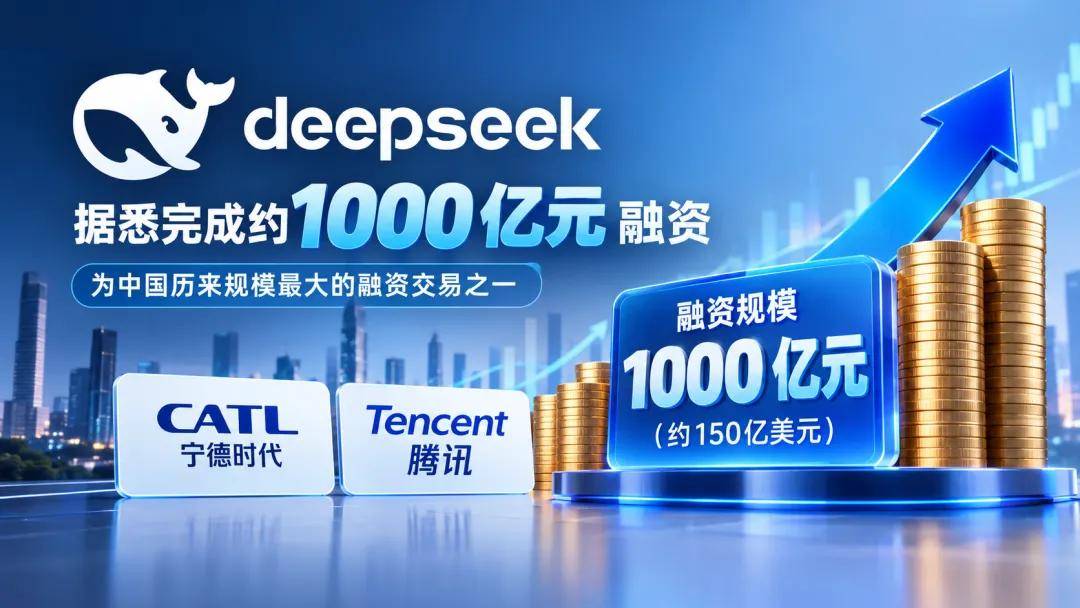
DeepSeek这轮B轮,最初目标500亿,谈着谈着加到800亿,最后直接锁定约1000亿人民币(150亿美元),成为中国有史以来规模最大的融资交易之一。半个月内,目标翻了一倍。
按常理,钱抢得越凶,估值越该坐地起价。但DeepSeek偏偏不——融资额翻倍,投前估值一分没涨,死死锚定在5000亿。
宁愿多释放股权,也不把纸面估值吹上去。光是这一份克制,在2026年的AI融资圈里就够另类了。
进来的钱,没有一笔是”纯财务投资”
看看这轮的股东名单,你能闻到一股和硅谷完全不同的味道。
宁德时代本轮加码约100亿(上一轮已投50亿,累计150亿,成第一大外部投资人),腾讯出资100亿;新进的清一色是产业方——吉利、中芯国际旗下的中芯聚源、兆易创新牵头的石溪资本、君联、CPE源峰,外加国家人工智能产业投资基金。
而红杉、高瓴这些最顶级的财务VC,全程缺席。
这不是巧合,是梁文锋一贯的选人逻辑:优先产业盟友,淡化财务投资人,甚至婉拒了个人投资者的私募钱。每一笔进来的资本,背后都带着具体的场景和订单——
宁德时代押的是算电协同,智算中心的储能和供电;
吉利要的是车载大模型和智能驾驶落地;
中芯聚源、石溪资本图的是借DeepSeek的万卡集群,大规模验证国产芯片。
换句话说,这些钱不是来听你讲AGI故事、等三年后翻倍套现的,是来跟你一起把芯片、电网、电动车跑通的。上一轮投资人甚至通过有限合伙架构持股,没有投票权、锁五年,梁文锋个人掌握接近100%表决权——上一轮他自己就掏了约200亿真金白银背书。
创始人比所有投资人都赌得重,资本想裹挟也裹挟不动。
和Anthropic放在一起看,才是这轮融资最妙的地方
就在昨天,我刚拆完Anthropic那份招股书:未来7到10年背了最高7500亿美元不可撤销的算力承诺,供它算力的谷歌、亚马逊、微软同时是股东又是竞争对手。
DeepSeek这1000亿,几乎是同一道难题的”中国解法”。
钱的大头同样砸向算力——内蒙古乌兰察布的数据中心,计划部署超过16万颗华为昇腾950DT芯片,建成后是华为规模最大的AI芯片集群。区别在于:Anthropic把命脉押在三大美厂和博通身上,越用越发现对方”把自己当竞争对手”;DeepSeek干脆拉上中芯、兆易、宁德,all in一条国产自主的算力供应链。
一个是向巨头租命、还被提防;一个是把上下游绑成一条船、自己造船。
当然,这条路的赌注一点不小。万卡级国产芯片大规模训练大模型,行业里至今没有成熟的成功案例,光芯片采购就可能花掉170亿到400亿,跑通了彻底摆脱英伟达,跑不通就是上百亿沉没成本。这也是为什么它需要整整1000亿,还专门请来高瓴出身的严文韬当首任CFO、请中信证券辅导科创板——计划年底递表,2027年挂牌。
泼盆冷水:5000亿不是没压力
故事再燃,账还是要算。
5000亿估值对应的是:前7个月营收4.75亿、净亏损7.15亿,光算力基建就烧了110亿(去年全年才12亿)。好在API业务毛利率高达82.9%,10月初年化收入已冲上10亿美元,证明”卖Token”这门生意本身能赚钱。
另外两个隐忧也摆在台面上:一是1.3亿月活的App一分钱不向C端收,月活还同比缩水了20%;二是年内宕机18次,10月15日那次崩了近5个小时——估值5000亿了,用户还是经常刷不出一句话,算力缺口肉眼可见。
结语
但把这些放在一起,你会发现DeepSeek这1000亿和以往任何一轮AI融资都不一样。
它不是财务资本击鼓传花、等着二级市场接盘的游戏,而是能源、芯片、汽车、国资这些”做实业的钱”集体下场,用真金白银给两件事投票:一是技术必须自主,二是AI必须落地到产业里去。
四个月内两轮合计约1500亿,砸向国产芯片、智算中心和2027年的科创板。这家300来人的公司,正在用一种很”笨”也很硬的方式,回答整个行业最尖锐的那个问题——AI能不能靠自己的营收养活研发,同时不被别人卡住脖子。
答案,2027年科创板见。
本文系【发现AI】原创内容,部分内容综合自网络,如有侵权,请联系编辑删除。
转载请注明来源:https://www.faxai.cn 发现AI
 微信扫一扫